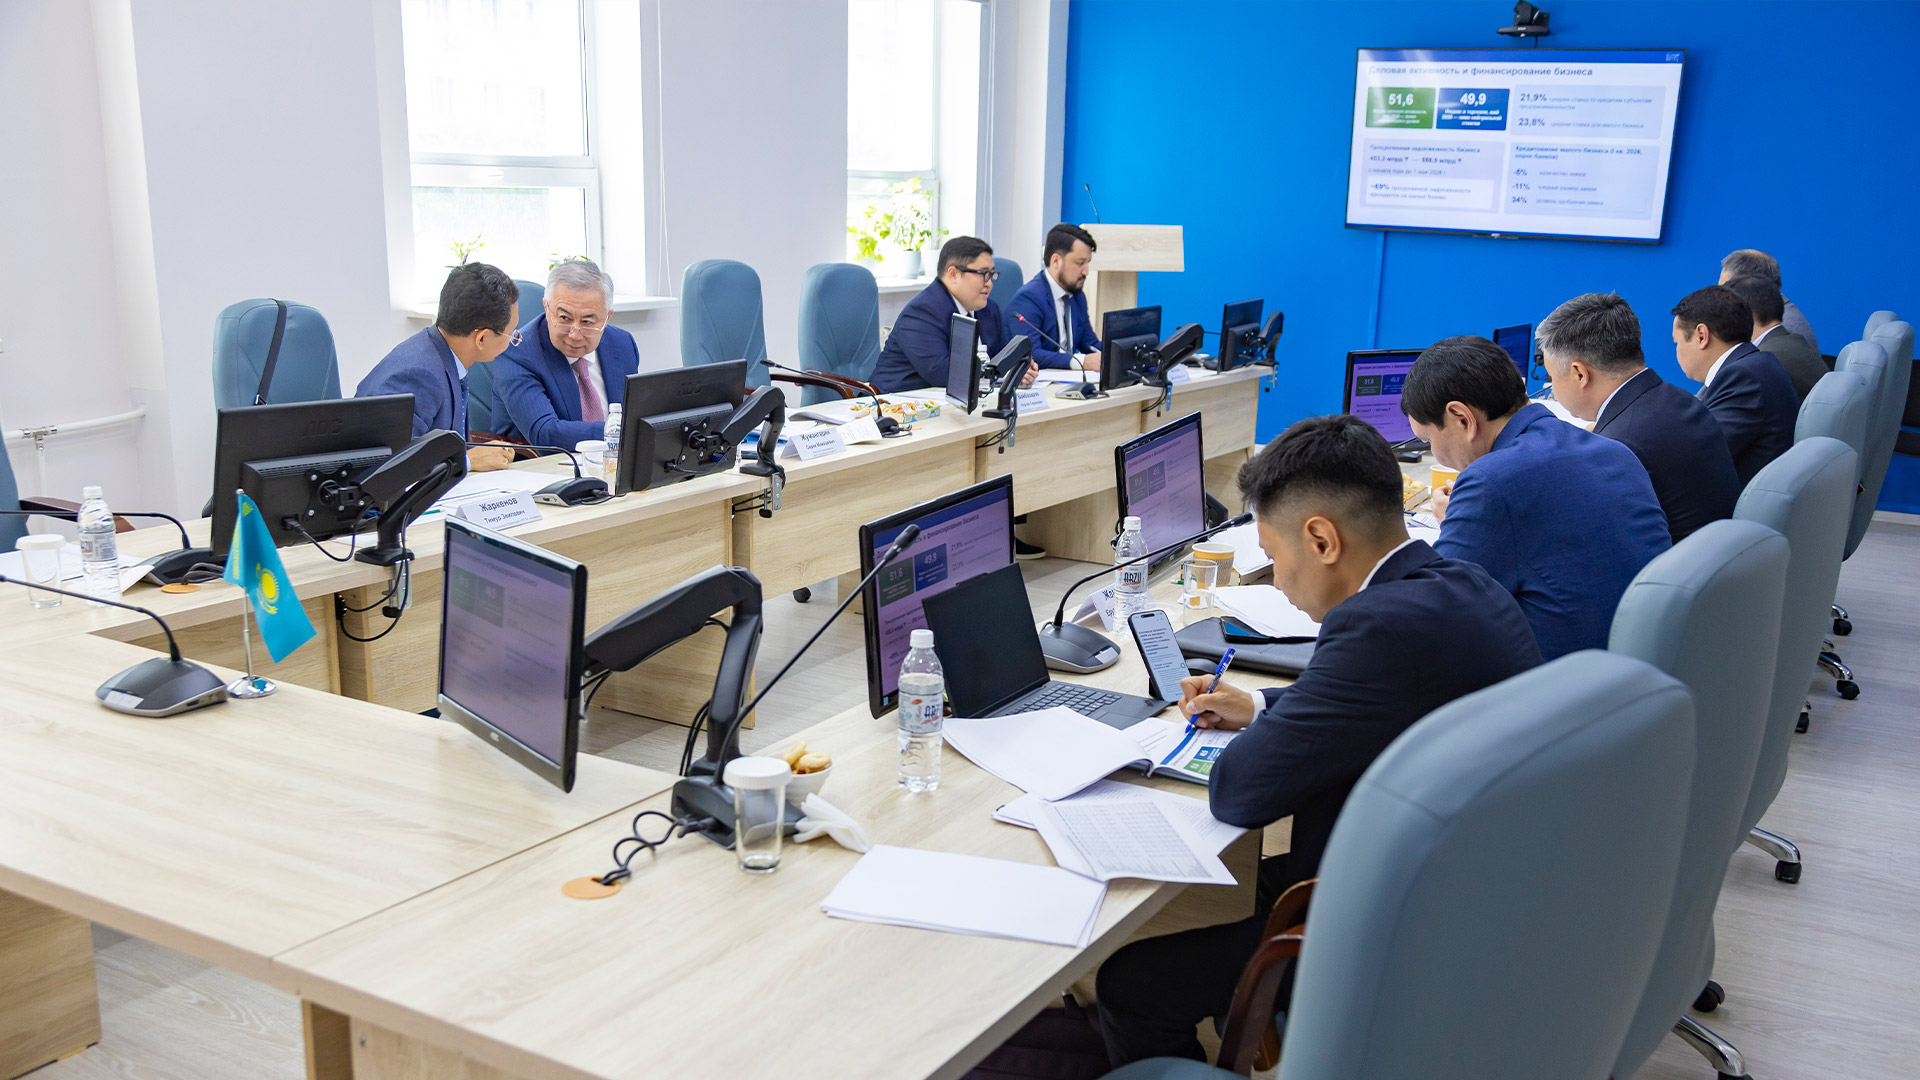
Правительство Казахстана, Национальный банк, Агентство по регулированию и развитию финансового рынка, Национальная палата предпринимателей «Атамекен» и эксперты обсудили приоритеты макроэкономической политики, развитие кредитного рынка и меры поддержки реального сектора экономики. По итогам встречи стороны договорились продолжить точечную настройку макроэкономических, пруденциальных и квазифискальных механизмов на основе мониторинга актуальных данных, а также провести отдельное совещание с холдингом «Байтерек» и банками второго уровня по вопросам финансирования проектов в отраслях экономики.
Участники встречи заявили, что меры экономической политики должны быть направлены не на искусственное стимулирование спроса, а на снижение инфляции, рост производительности, расширение предложения и повышение качества экономического роста. Ключевым ориентиром названа задача обеспечения устойчивого экономического роста и повышения благосостояния граждан.
Экспертная встреча прошла на площадке Института экономических исследований при Министерстве национальной экономики. В ней приняли участие заместитель премьер-министра — министр национальной экономики Серик Жумангарин, председатель Национального банка Тимур Сулейменов, заместитель председателя АРРФР Даурен Салимбаев, заместитель председателя правления НПП «Атамекен» Тимур Жаркенов, заместитель председателя Института экономических исследований Дастан Акебаев и эксперты института.
Основой обсуждения стал аналитический доклад Института экономических исследований о динамике внутреннего спроса, развитии кредитования и отраслевой активности. По итогам января—мая 2026 года реальный рост ВВП Казахстана составил 3,7%, ненефтяной сектор вырос на 5%, строительство — на 13,4%, обрабатывающая промышленность — на 9%. Наибольший вклад в рост обрабатывающей отрасли внесли машиностроение, химическая промышленность, производство готовых металлических изделий и продуктов питания. Годовая инфляция по итогам шести месяцев замедлилась до 10,3%.
Кредитование и внутренний спрос
Серик Жумангарин отметил, что в экономике наблюдаются разнонаправленные процессы. По его словам, темпы потребительского кредитования начали замедляться еще в 2024 году, а динамика беззалоговых займов последовательно снижается. На этом фоне автомобильный рынок, бытовая техника, электроника, сфера услуг и ремонтное строительство переходят к стабилизации после периода ускоренного роста.
Он подчеркнул, что эта тенденция связана не только с макропруденциальной политикой, реализуемой с 2025 года, но и с естественным насыщением рынка. При этом, по его словам, особенно важно ограничивать перегретые потребительские сегменты и одновременно создавать условия для развития отраслей, формирующих долгосрочный экономический рост. Среди таких точек роста он назвал жилищное строительство, качественную ипотеку и автомобильную промышленность.
Тимур Сулейменов, в свою очередь, заявил, что текущая динамика внутреннего спроса, по оценке Национального банка, не указывает на системное охлаждение экономики. Он отметил, что розничная торговля с начала года умеренно ускоряется, а замедление потребительского кредитования стало целевым результатом мер по снижению закредитованности населения и инфляционного давления.
По словам главы Нацбанка, дополнительное стимулирование спроса в этих условиях не требуется, поскольку при существующих ограничениях предложения оно может дать преимущественно инфляционный эффект. Он также сообщил, что реализованный совместно с АРРФР комплекс мер позволил остановить сверхнормативный рост беззалоговых кредитов, который был одним из драйверов инфляции.
На основе анализа уже принятых решений Национальный банк и АРРФР решили не ужесточать требования по КДН и КДД, а также не снижать ГЭСВ по ипотеке. При этом, как отметил Тимур Сулейменов, совокупный спрос в экономике сейчас поддерживается позитивной динамикой инвестиций, более 70% которых уже приходится на частный сектор.
Качество портфелей и поддержка бизнеса
Даурен Салимбаев заявил, что рост общего объема остатков NPL 90+ носит накопительный характер и не отражает качество вновь выдаваемых займов. По его словам, дефолт-рейт по беззалоговым кредитам физических лиц находится на контролируемом уровне в 1,5%, а в корпоративном секторе и сегменте малого и среднего бизнеса системного ухудшения кредитных портфелей не наблюдается.
Он также сообщил, что агентство проводит политику макропруденциального стимулирования бизнеса: коэффициент риск-взвешивания для кредитов МСБ снижен до 50% против 100% для стандартных кредитов и до 350% для потребительских. Это, по его словам, позволяет высвобождать капитал банков для финансирования реального сектора.
Участники встречи сошлись во мнении, что текущая макроэкономическая картина в Казахстане остается положительной, а охлаждение потребления является закономерной нормализацией после нескольких лет сверхвысоких темпов кредитования, превышавших 30%.
Маркетплейсы, BNPL и правила для рынка
Отдельное внимание на встрече уделили трансформации торговли и перетоку спроса в электронную коммерцию. Объем электронной розницы в Казахстане к 2025 году вырос до 3,77 трлн тенге. На этом фоне участники отметили необходимость оперативного реагирования на ситуацию, когда крупные цифровые платформы и маркетплейсы постепенно превращаются в финансовые экосистемы и приобретают признаки банков.
Совместно разработанные Национальным банком и АРРФР законодательные поправки по регулированию рынка BNPL вводят жесткие требования по защите прав потребителей. Если в процессе покупки участвует третья финансирующая сторона, на нее будут распространяться соответствующие обязательства, даже если она не является банком.
Участники подчеркнули, что регулирование маркетплейсов связано с защитой прав потребителей, недопущением монопольного установления скрытых комиссий и контролем над распределением рисков. Единые правила для этого рынка должны выработать Министерство торговли и интеграции, АРРФР, АЗРК и НПП «Атамекен».
Фискальная политика и роль институтов развития
В ходе обсуждения экономической политики было отмечено, что малый и средний бизнес обеспечивает около 40% занятости в стране, поэтому любые рыночные колебания напрямую отражаются на реальных доходах этой категории граждан. Участники подчеркнули важность переориентации финансовой активности банков с потребительского кредитования на финансирование реальной экономики и МСБ.
В этом контексте была отмечена роль государственных институтов развития, включая программы финансирования стратегических проектов по линии холдинга «Байтерек» и фонда «Даму». При этом участники указали, что поддержка бизнеса должна быть точечной, прозрачной и направленной прежде всего на расширение производственного потенциала экономики.
Национальный банк подчеркнул, что квазифискальное финансирование может иметь дезинфляционный эффект только в том случае, если оно приводит к росту предложения, производительности и локализации. В противном случае такие программы усиливают совокупный спрос и создают дополнительное инфляционное давление. Также отдельно была отмечена необходимость совместной работы с банковским сообществом и недопустимость прямой конкуренции или вытеснения банков с рыночной сферы.
Стороны также согласились, что необходимо уходить от практики бессрочных налоговых льгот. Государственные преференции, по их мнению, должны предоставляться инвесторам только в обмен на встречные обязательства, включая прозрачную отчетность и реальную локализацию производства. Поддержка должна направляться эффективным рыночным проектам, тогда как создание искусственных экономических моделей за счет неэффективных государственных субсидий участники назвали недопустимым.