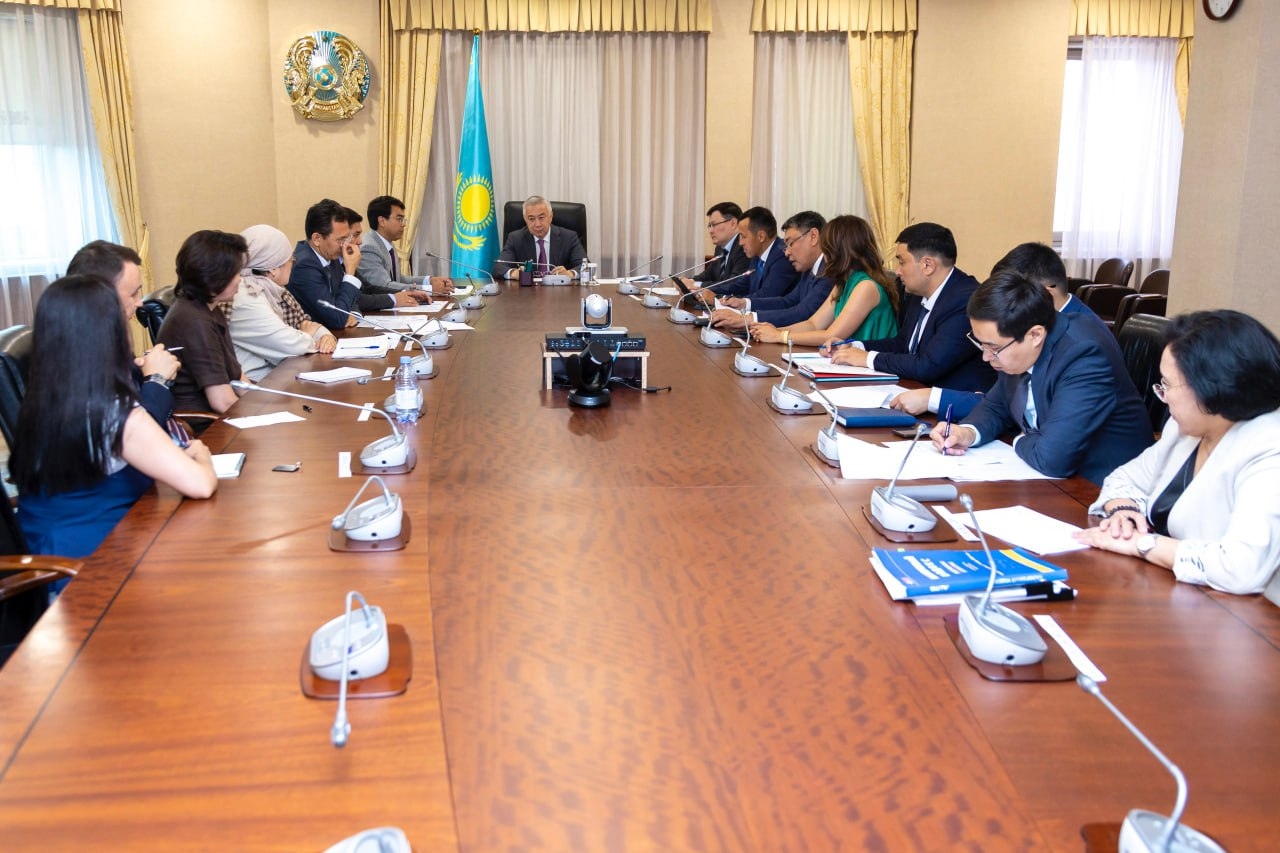
Проектный офис по внедрению нового Налогового кодекса на 20-м заседании рассмотрел порядок применения базовых и социальных налоговых вычетов по индивидуальному подоходному налогу. По итогам обсуждения Комитет государственных доходов подготовит официальные разъяснения о том, что неиспользованная сумма базового налогового вычета не переносится на последующие календарные периоды.
Заседание прошло под председательством заместителя Премьер-министра — министра национальной экономики Серика Жумангарина. Участники обсудили одно из ключевых нововведений нового Налогового кодекса — совершенствование системы налоговых вычетов, направленное на снижение налоговой нагрузки на граждан.
Новый кодекс предусматривает базовый налоговый вычет в размере 30 МРП ежемесячно, но не более 360 МРП в календарный год. Этот вычет уменьшает налогооблагаемый доход физического лица и, соответственно, сумму ИПН к уплате. Также сохранены вычеты по обязательным пенсионным взносам, социальным отчислениям и взносам на обязательное социальное медицинское страхование.
На заседании отдельно рассмотрели ситуацию, когда доход работника за месяц меньше суммы базового вычета. В прежней редакции Налогового кодекса превышение налоговых вычетов можно было переносить на последующие месяцы в пределах календарного года, однако в новом кодексе такая норма отсутствует.
Представители Национальной палаты предпринимателей «Атамекен» предложили сохранить прежний механизм переноса неиспользованной части базового вычета. В ответ представители Комитета государственных доходов пояснили, что новая норма исходит из ежемесячного характера этой меры поддержки, прежде всего для работников с невысокими доходами. Поэтому базовый налоговый вычет применяется отдельно за каждый календарный месяц без переноса неиспользованной суммы на следующие налоговые периоды.
Отдельное внимание участники уделили социальному налоговому вычету по ИПН. Налоговый кодекс устанавливает его в размере 5 тыс. МРП для лиц с инвалидностью I и II групп, а также 882 МРП для лиц с инвалидностью III группы, родителей детей с инвалидностью, усыновителей, приемных родителей и опекунов.
Участники заседания отметили, что действующая редакция кодекса позволяет учитывать неиспользованную сумму социального налогового вычета при смене работодателя. При этом в документе прямо не урегулирован порядок применения такого вычета, если человек одновременно работает у нескольких работодателей.
По мнению участников обсуждения, отсутствие четких правил может привести к неоднозначному применению нормы и рискам недобросовестного использования. В связи с этим Министерству финансов и Комитету государственных доходов поручено выработать единый подход, который сохранит социальную направленность льготы и одновременно исключит возможность злоупотреблений.